


EUDR 2026
¿Crees que tienes tiempo? Pues vas con retraso.
A partir del 30 de diciembre de 2026 entrarán en vigor la prohibición de transporte de mercancías y sanciones severas: ¿cómo está tu cadena de suministro?
Solo te quedan
Las empresas deben recopilar datos a lo largo de toda la cadena de suministro, hacer la trazabilidad del origen de las materias primas y gestionar las declaraciones de diligencia debida (DDS) para cumplir con los requisitos de la normativa EUDR. Los plazos se acercan y queda poco tiempo para adaptarse.
¿Cuáles son las consecuencias?
Multas de hasta el 4 % de la facturación, retención de mercancías en la aduana y graves interrupciones operativas.
En un panorama tan complejo, un programa aislado no basta. Se necesita un enfoque integrado: TESISQUARE ofrece una plataforma integral que automatiza el seguimiento, simplifica la comunicación con las autoridades europeas y garantiza un cumplimiento de la EUDR fluido y sin riesgos.
El problema
¿Por qué la EUDR es un desafío concreto para las empresas?
Muchas empresas no tienen visibilidad más allá del primer nivel de proveedores.
La EUDR establece obligaciones operativas concretas:
Recopilación de datos a lo largo de una cadena de suministro de varios niveles
Trazabilidad hasta el origen (granja/bosque)
Comprobación de la deforestación
Gestión de las declaraciones DDS (TRACES)
¿En qué sectores se aplica la normativa EUDR?
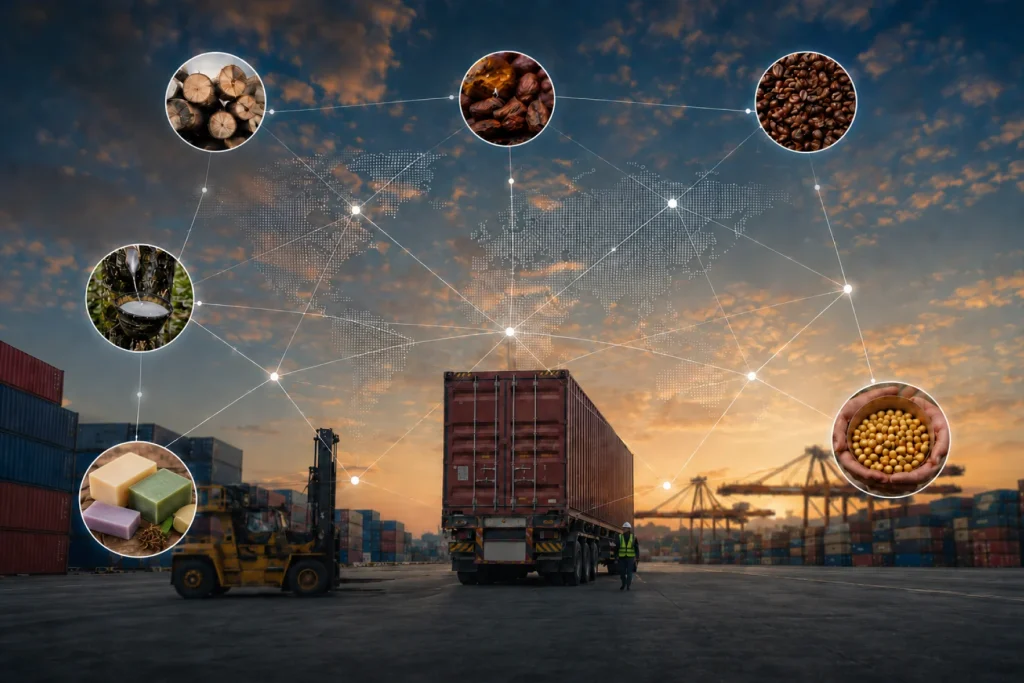
Si tu empresa utiliza, transforma o distribuye materias primas o derivados relacionados con la deforestación, la EUDR establece obligaciones estrictas en materia de trazabilidad y diligencia debida.
Madera y derivados
Papel y celulosa
Caucho industrial
Jabones y derivados oleoquímicos
Café
Cacao
Aceite de palma
Soja
30 de diciembre de 2026
Obligación para empresas grandes y medias
30 de junio de 2027
Obligación para PYMES
4 % de la facturación
Sanciones si no hay cumplimiento
Plataforma de TESISQUARE: una única plataforma digital para gestionar el cumplimiento de la normativa EUDR de extremo a extremo
TESISQUARE no parte desde cero, sino que se basa en una red ya activa de proveedores y socios.
Haz un mapa de la cadena de suministro hasta el origen
Recopila y comprueba de forma automática los datos de los proveedores
Analiza el riesgo de deforestación (satélite)
Garantiza una trazabilidad completa (lote y producto)
Las ventajas para la empresa
Reduce el riesgo de sanciones hasta un 4 % de la facturación
Evita los atascos de mercancías y las interrupciones en la cadena de suministro
Centraliza datos y procesos en una sola plataforma
Gana visibilidad completa, incluso de los proveedores indirectos
Convierte el cumplimiento normativo en una ventaja
Guarda il webinar EUDR on demand
Scopri attraverso una demo reale come digitalizzare la compliance EUDR, gestire la due diligence e collaborare con fornitori e partner in un’unica piattaforma.
45 minuti
Accesso gratuito

Empresas que confían en nosotros




Gestiona la normativa EUDR antes de que se convierta en un problema operativo
Da el primer paso con un enfoque estructurado y adaptativo.
Respuestas a las preguntas más frecuentes sobre el EUDR
Ámbito de aplicación, productos y sanciones
¿Qué materias primas y productos están sujetos al Reglamento EUDR?
El EUDR (Reglamento UE 2023/1115) se aplica a 7 materias primas pertinentes: ganado bovino, cacao, café, aceite de palma, caucho, soja y madera. El Reglamento también abarca los productos derivados correspondientes, expresamente enumerados en el anexo I, entre los que se incluyen el chocolate, la pasta de cacao, la manteca de cacao, el café, los muebles de madera, el papel y el cartón, la pasta de madera, los envases de madera (cuando se comercializan como productos independientes), la leña, el carbón vegetal, los neumáticos nuevos de caucho natural o de mezclas de caucho natural y sintético, las cámaras de aire, las cintas transportadoras, las prendas protectoras de caucho, la carne fresca o congelada, los despojos, así como el cuero y las pieles bovinas en bruto, curtidas o preparadas. También están incluidos los productos de la cadena oleoquímica, como el aceite de soja, la harina de soja, el aceite de palma (y sus fracciones), la torta de palmiste y determinados derivados oleoquímicos industriales, como el glicerol, el ácido palmítico y el ácido esteárico.
¿Qué productos quedan excluidos? No están sujetos al Reglamento los productos que no correspondan a los códigos del Sistema Armonizado (códigos SA) incluidos en el anexo I. I. Quedan excluidos, por ejemplo, los productos textiles elaborados con fibras naturales (como algodón o lino), la margarina (aunque esté fabricada con aceite de palma) y los productos elaborados íntegramente a partir de materiales reciclados que hayan completado su ciclo de vida y que, de otro modo, habrían sido eliminados como residuos.
Fuente: Reglamento (UE) 2023/1115, artículos 1 y 2, y anexo I (texto consolidado a 26.12.2025); Preguntas frecuentes de la Comisión Europea (abril de 2026), preguntas frecuentes 2.1, 2.2 y 2.8.
¿Qué riesgos corre una empresa en caso de incumplimiento del EUDR?
En caso de incumplimiento de las obligaciones establecidas en el EUDR, las empresas están sujetas a sanciones severas, proporcionadas y disuasorias, establecidas por cada Estado miembro, además de la obligación de adoptar medidas correctoras inmediatas.
- Sanciones principales:
- sanciones pecuniarias: en el caso de las personas jurídicas, el importe máximo de la sanción previsto por la legislación nacional deberá ser, como mínimo, equivalente al 4 % del volumen de negocios anual total de la empresa en la Unión Europea correspondiente al ejercicio anterior. Dicho importe podrá incrementarse para superar el eventual beneficio económico obtenido como consecuencia de la infracción;
- decomiso: podrá acordarse el decomiso de los productos pertinentes que no sean conformes y de los ingresos derivados de la operación comercial;
- exclusión de concursos públicos y financiación: la empresa podrá ser excluida temporalmente (hasta un máximo de 12 meses) de los procedimientos de contratación pública y del acceso a fondos, subvenciones o concesiones públicas;
- prohibición de comercialización o exportación: en caso de infracción grave o reiterada, podrá imponerse la prohibición temporal de introducir en el mercado, comercializar o exportar los productos pertinentes;
- pérdida del acceso al procedimiento simplificado de diligencia debida: asimismo, en caso de infracción grave o reiterada, podrá prohibirse a la empresa acogerse al procedimiento simplificado de diligencia debida (incluso cuando se abastezca en países clasificados como de bajo riesgo).
- Medidas correctoras obligatorias: cuando las autoridades competentes detecten la no conformidad de un producto, impondrán al sujeto la obligación de adoptar, a su costa, las medidas correctoras necesarias, entre ellas:
- subsanar el incumplimiento formal (por ej. corrigiendo los datos de la DDS);
- suspender la introducción en el mercado o la exportación del producto;
- retirar o recuperar inmediatamente el producto en toda la cadena de suministro;
- donar el producto con fines benéficos o de interés público o, como alternativa, proceder a su eliminación como residuo.
Fuente: Reglamento (UE) 2023/1115, artículos 24 (medidas correctoras) y 25 (sanciones) – texto consolidado a 26.12.2025-, Preguntas frecuentes de la Comisión Europea (abril de 2026), preguntas frecuentes 10.2.
¿Los soportes logísticos, como los palets de madera o las láminas intermedias de cartón, están sujetos al ámbito de aplicación del EUDR?
Depende del uso que se les dé en la cadena de suministro y de quién los introduzca en el mercado:
- están excluidos cuando se utilicen como embalajes de transporte: si los palets (código SA 4415) o los embalajes de papel/cartón (capítulo 48 del Sistema Armonizado) acompañan a la mercancía que transportan y protegen, quedan fuera del ámbito de aplicación del EUDR. En la aduana, estos materiales se clasifican conjuntamente con la mercancía transportada (de conformidad con la regla general interpretativa 5 b) del Sistema Armonizado). También quedan excluidos el alquiler, la reutilización en circuitos cerrados (closed-loop) y la venta de embalajes ya usados;
- están incluidos cuando se vendan vacíos como productos independientes (standalone): si los palets o las cajas vacías se importan o distribuyen como mercancías independientes, están sujetos al EUDR. En este caso, la primera persona física o jurídica que los introduzca o importe en la UE actuará como operador inicial y estará legalmente obligada a ejercer la diligencia debida, geolocalizar los terrenos de origen y presentar la declaración de diligencia debida (DDS) en el portal TRACES;
- El caso de los palets usados, pero reparados: cuando un palet usado se repara utilizando componentes de madera virgen (no reciclada), la obligación de cumplimiento se aplica exclusivamente a las nuevas piezas de madera incorporadas. Quien realice la reparación asumirá un papel diferente en función de cómo adquiera la madera nueva:
- actuará como operador inicial si introduce o importa madera nueva en la UE que no haya sido previamente declarada. En ese caso, deberá ejercer la diligencia debida y presentar la correspondiente declaración de diligencia debida (DDS) para esas tablas;
- actuará como operador posterior si adquiere las tablas nuevas a un proveedor en la UE que ya le facilite el correspondiente número de referencia de la DDS. En ese caso, no tendrá que ejercer ninguna diligencia debida ni realizar la geolocalización de los terrenos de origen.
🔗 Si su empresa distribuye estos embalajes cuando están incluidos en el ámbito de aplicación del EUDR (standalone), consulte la P4 para conocer sus obligaciones comerciales. Si utiliza materiales reciclados, consulte la P5.
Fuente: Reglamento (UE) 2023/1115, artículo 2 y anexo I (partida 4415 y capítulos 47 y 48); Preguntas frecuentes de la Comisión Europea, preguntas frecuentes 2.5 y 2.6.
¿Qué obligaciones tienen los «comerciantes» cuando compran o venden embalajes vacíos (standalone) sujetos al EUDR?
Cuando un embalaje esté sujeto al EUDR (porque se comercializa vacío como standalone), los sujetos que lo distribuyen a lo largo de la cadena de suministro no deben volver a realizar la diligencia debida en TRACES (obligación reservada al operador inicial), pero sí están sujetos a obligaciones de trazabilidad basadas en el principio de «un paso atrás y un paso adelante»:
- ninguna obligación de presentar una DDS: en condición de comerciantes u operadores posteriores, no deberá cumplimentar ni presentar una nueva declaración de diligencia debida (DDS) en TRACES, ni siquiera cuando modifique o personalice el embalaje;
- obligación de trazabilidad: deberá recopilar, conservar durante un período mínimo de 5 años y facilitar, en caso de que las autoridades competentes así lo soliciten, los datos identificativos (nombre, dirección postal y dirección de correo electrónico) de sus proveedores y clientes directos;
- la gestión del código DDS:
- si compra el embalaje directamente al operador inicial (es decir, quien lo haya importado o producido en la UE), este tendrá la obligación de facilitar el código DDS generado por TRACES. Usted, como primer destinatario posterior, únicamente deberá recibir y registrar ese código DDS en sus registros internos;
- si compra el embalaje a un intermediario posterior, podrá presumir, actuando de buena fe, que este no es un operador inicial y, por tanto, no estará obligado a remontar a la cadena de suministro para obtener el código DDS;
- obligación aplicable a las grandes empresas (empresas no pymes): los comerciantes que no correspondan a la definición de pyme deberán registrarse, una única vez, en el Sistema de Información (TRACES) de la UE antes de comercializar estos productos.
🔗 Si el embalaje que distribuye como producto independiente (standalone) está fabricado íntegramente con materiales reciclados, consulte la P5 para comprobar si puede beneficiarse de una exención total.
Fuente: Reglamento (UE) 2023/1115, artículo 4, artículo 5 y preguntas frecuentes de la Comisión Europea 3.4 y 3.10.1
¿Los productos fabricados con papel o madera 100 % reciclada están sujetos a las obligaciones del EUDR?
No, siempre que el material reciclado sea 100 % posconsumo.
El Reglamento excluye de su ámbito de aplicación los productos fabricados íntegramente a partir de materiales que hayan completado su ciclo de vida y que, de otro modo, habrían sido eliminados como residuos. En este caso, el operador inicial no está obligado a presentar ninguna declaración y usted no deberá recopilar ninguna información.
No obstante, las empresas deben prestar especial atención a dos excepciones en las que esta exención deja de ser aplicable:
- presencia de fibra virgen oculta: muchos productos de papel (como cajas o láminas intermedias de cartón) comercializados como reciclados contienen en realidad un porcentaje de fibra virgen para mejorar su resistencia. Si el producto no está fabricado con material reciclado al 100 %, todo el lote estará sujeto al EUDR. En consecuencia, el operador inicial (es decir, el fabricante inicial del papel) estará legalmente obligado a garantizar la trazabilidad y la geolocalización del bosque de origen de toda la madera virgen utilizada en la mezcla antes de introducir el lote en el mercado;
- residuos industriales preconsumo: los residuos procedentes de procesos industriales que no hayan completado su ciclo de vida como residuos (materiales preconsumo) no pueden acogerse a esta exención y siguen estando sujetos a las obligaciones ordinarias de trazabilidad previstas por el EUDR.
🔗 Para conocer en qué situaciones logísticas un embalaje vacío de papel o madera reciclados se considera un producto standalone y, por tanto, está sujeto a los controles sobre la composición del material, consulte la P3.
Fuente: Reglamento (UE) 2023/1115, anexo I; Preguntas frecuentes de la Comisión Europea 2.8.
Funciones y responsabilidades en la cadena de suministro
¿Cómo puedo saber si mi empresa es un operador inicial, un operador posterior o un comerciante?
La condición de su empresa dentro de la cadena de suministro no es fija, sino que depende del papel específico que desempeñe respecto a cada producto pertinente, en función del momento en que este se introduzca en el mercado de la UE y de las posibles transformaciones a los que haya sido sometido.
- Operador inicial (a menudo definido también como «primer operador») es toda persona física o jurídica que, en el ejercicio de una actividad comercial, introduce por primera vez un producto pertinente en el mercado de la Unión o lo exporta, con excepción de los operadores posteriores. En la práctica, su empresa actúa como operador inicial cuando:
- importa un producto sujeto al EUDR desde un país no perteneciente a la UE y realiza el despacho aduanero para su despacho a libre práctica;
- es un productor primario establecido en la UE que cultiva, cosecha, obtiene o cría directamente los productos pertinentes en territorio europeo (por ejemplo, una empresa forestal o una explotación de ganado bovino);
- obligación principal: deberá llevar a cabo el procedimiento completo de diligencia debida y presentar la correspondiente declaración DDS en TRACES antes de introducir el producto en el mercado o de exportarlo.
- Operador posterior (o downstream operator) es toda persona física o jurídica que, en el ejercicio de una actividad comercial, introduce en el mercado o exporta productos pertinentes fabricados utilizando otros productos pertinentes que ya hayan sido objeto de una declaración de diligencia debida (DDS) o de una declaración simplificada (SD) presentada previamente por un operador inicial:
- la regla del código SA: su transformación da lugar a un cambio del código del Sistema Armonizado (código SA) a nivel de las partidas incluidas en el anexo I. Por ejemplo, si adquiere madera en bruto (código SA 4403, ya cubierta por una DDS) y la transforma en muebles de madera (capítulo 94 del SA), o si adquiere pasta de madera (capítulo 47del SA) para fabricar papel (capítulo 48);
- obligación principal: no deberá presentar nuevas declaraciones de diligencia debida (DDS) en TRACES. Deberá recopilar y conservar durante un período mínimo de 5 años los datos identificativos de sus proveedores y clientes directos, así como los códigos DDS recibidos. Si su empresa no es una pyme, deberá registrarse en TRACES y llevar a cabo las verificaciones oportunas cuando existan indicios de riesgo.
- Comerciante es toda persona física o jurídica perteneciente a la cadena de suministro, distinta del operador inicial y del operador posterior, que, en el ejercicio de una actividad comercial, comercializa productos pertinentes (por ej. distribuidores, mayoristas o minoristas):
- transformaciones sin cambio de código SA: si realiza una transformación o un proceso que no altera las partidas del código SA incluidas en el anexo I, seguirá teniendo la condición jurídica de comerciante. Por ejemplo, si una empresa compra café verde no descafeinado (código SA 0901 11), ya comercializado en la UE y se limita a tostarlo para obtener café torrefacto (código SA 0901 21), el código SA de base (0901) no cambia. Por lo tanto, la empresa seguirá siendo considerada un comerciante y no un operador posterior;
- obligación principal: la misma que la de un operador posterior, es decir, mantener los registros de trazabilidad y conservar, durante un período mínimo de 5 años, los códigos DDS, cuando proceda. Las grandes y medianas empresas (no pymes) deberán además registrarse, una única vez, en TRACES.
Fuente: Reglamento (UE) 2023/1115, versión consolidada a 26.12.2025, artículos 2, 4 y 5; Preguntas frecuentes de la Comisión Europea (abril de 2026) 3.1, 3.1.1 y 3.4.
¿Por qué los operadores posteriores (downstream operators) no tienen que volver a geolocalizar el terreno como los operadores iniciales?
Gracias a la trazabilidad a lo largo de la cadena de suministro, la geolocalización inicial del terreno de origen (realizada obligatoriamente por el operador inicial) acompaña al producto a lo largo de toda la cadena de suministro mediante el número de referencia de la declaración de diligencia debida (DDS) o el identificador de la declaración simplificada (SD). Los operadores posteriores y los comerciantes no tienen que volver a realizar la geolocalización. Sus obligaciones consisten en recopilar, conservar durante un período mínimo de 5 años (a partir de la fecha de comercialización o de exportación) y facilitar, en caso de que las autoridades competentes así lo soliciten, la información relativa a sus socios comerciales directos:
- información a recopilar: deberán registrar el nombre (o la denominación comercial/marca), la dirección postal, la dirección de correo electrónico y, eventualmente, el sitio web, tanto de quien les haya suministrado el producto como de las personas o empresas a las que lo suministren;
- primer operador posterior / primer comerciante (quien adquiere el producto directamente del operador inicial): tendrá la obligación adicional de recopilar y conservar el número de referencia de la declaración de diligencia debida (DDS) o el identificador de la declaración simplificada (DS) transmitidos por el operador inicial;
- operadores posteriores: cuando actúen de buena fe y no reciban los números de referencia correspondientes, podrán presumir que sus proveedores directos no son operadores iniciales. En ese caso, únicamente deberán recopilar y conservar la información identificativa de sus proveedores y clientes directos.
¿Cómo varían las obligaciones en función del tamaño de la empresa (pymes frente a no pymes)?
El Reglamento prevé reglas simplificadas en función del tamaño de la empresa:
- no existe obligación de presentar una DDS por parte de los operadores posteriores: como consecuencia de las medidas de simplificación introducidas por la normativa, ningún operador posterior ni comerciante está legalmente obligado a presentar o registrar una nueva declaración de diligencia debida (DDS) en el Sistema de Información (TRACES), con independencia del tamaño de la empresa (pyme o grandes empresas), incluso cuando el producto haya sido objeto de una transformación o de un proceso de fabricación (por ej. de madera en bruto a un mueble). El sistema de información (TRACES) no permite técnicamente la presentación de declaraciones de diligencia debida (DDS) por parte de los operadores posteriores;
- Pymes (pequeñas y medianas empresas):
- están exentas de cualquier obligación de registro o de interacción con el Sistema de Información (TRACES);
- se limitan a cumplir con las obligaciones de mantenimiento de los registros internos anteriormente descritas (recopilar y conservar la información relativa a sus socios comerciales directos y, cuando proceda, el código DDS);
- empresas no pymes (empresas grandes y medianas que superan los umbrales establecidos para pymes):
- registro obligatorio: deberán registrarse en el Sistema de Información de la Unión Europea (TRACES) antes de introducir en el mercado, comercializar o exportar los productos pertinentes;
- obligación de verificación «reactiva»: no están obligadas a realizar una evaluación o una reducción sistemáticas del riesgo para cada operación. Sin embargo, cuando dispongan de información o tengan conocimiento de información objetiva y fundada («preocupaciones justificadas») sobre posibles riesgos de incumplimiento en su cadena de suministro, deberán verificar que la diligencia debida se haya ejercido correctamente por parte del operador inicial. No podrán introducir en el mercado ni exportar el producto pertinente hasta que dicha verificación demuestre que el riesgo es nulo o despreciable.
Fuente: Reglamento (UE) 2023/1115, versión consolidada a 26.12.2025, artículo 2 (apartados 15, 15 ter, 17 y 30), artículos 4 y 5; Preguntas frecuentes oficiales de la Comisión Europea (versión 5, abril de 2026).
Datos, geolocalización, aduanas y certificaciones
¿El EUDR impide el despacho aduanero de las mercancías importadas si falta la DDS en TRACES?
Sí. Para cualquier producto pertinente que entre en el territorio de la Unión Europea (importación) o salga de él (exportación) en el marco de una actividad comercial, el despacho a libre práctica está supeditado al registro previo de la declaración de diligencia debida (DDS) en TRACES. Las autoridades aduaneras cotejan la declaración en aduana con el número de referencia único de la DDS: si el código no existe, es incorrecto o no va acompañado de datos de geolocalización adecuados, las autoridades suspenderán inmediatamente el despacho aduanero de la expedición.
Fuente: Reglamento (UE) 2023/1115, artículos 26 y 27 (Controles aduaneros e interoperabilidad).
¿Cómo funciona la obligación de geolocalización de las materias primas pertinentes?
Los operadores iniciales (es decir, las personas físicas o jurídicas que introducen por primera vez los productos en el mercado de la UE o los exportan) deberán recopilar las coordenadas geográficas GPS con una precisión mínima de 6 decimales para cada parcela de la que proceda la materia prima pertinente, a fin de demostrar que no se ha producido deforestación después del 31 de diciembre de 2020. Para las parcelas de menos de 4 hectáreas, podrá facilitar un único punto de geolocalización GPS o un polígono. Mientras que para las parcelas de más de 4 hectáreas, será obligatorio facilitar un polígono.
En el caso de la cadena de suministro del ganado bovino, no es necesario geolocalizar los pastos mediante polígonos. En su lugar, deberá indicarse un único punto de geolocalización para cada establecimiento (explotación ganadera, establo o centro de concentración) en el que los animales hayan permanecido durante su vida.
Por último, el Reglamento prevé una exención parcial para los Micro and Small Primary Operators (MSPO): los micro y pequeños productores primarios establecidos en países clasificados de bajo riesgo podrán sustituir las coordenadas GPS por la dirección postal completa o por la referencia catastral equivalente de la parcela o del establecimiento.
Fuente: Reglamento (UE) 2023/1115, artículos 2, 4a y 9; anexo II; Preguntas frecuentes de la Comisión Europea 1.1, 1.8 y 3.28.
Si los productos ya cuentan con una certificación FSC® o PEFC™, ¿se consideran automáticamente conformes con el EUDR?
No. Las certificaciones voluntarias (como FSC® o PEFC™) constituyen herramientas útiles de apoyo para la evaluación y la reducción del riesgo, siempre que la información proporcionada por estos sistemas sea fiable, verificable y cubra todos los requisitos de información exigidos por el Reglamento, incluida la geolocalización precisa con 6 decimales. No obstante, el Reglamento no permite utilizarlas como sustituto del procedimiento de diligencia debida, ya que no siempre garantizan la trazabilidad GPS de cada lote hasta la parcela de origen.
Fuente: Reglamento (UE) 2023/1115, artículos 10 y 11; Preguntas frecuentes de la Comisión Europea 5.7 y 9.12.
¿Cómo se demuestra que no ha habido deforestación después de la fecha límite del 31 de diciembre de 2020?
El artículo 3 establece que los requisitos de conformidad son acumulativos. Para demostrar la conformidad, el operador inicial deberá acreditar, por separado, dos requisitos fundamentales mediante pruebas específicas: 1. Demostrar que el producto es «deforestation-free»: esta condición se acredita comparando las coordenadas GPS de las parcelas de origen con imágenes EU satelitales históricas (por ejemplo, Copernicus o Global Forest Watch) correspondientes a períodos anteriores y posteriores al 31 de diciembre de 2020; 2. demostrar el cumplimiento de la legislación local, es decir, deberá acreditarse —mediante documentación adecuada, verificable y emitida por las autoridades locales— que la materia prima pertinente se ha producido de conformidad con la legislación aplicable en el país de producción.
Fuente: Reglamento (UE) 2023/1115, artículo 2 (apartados 13 y 40), artículos 3, 9 y 10; Preguntas frecuentes de la Comisión Europea 1.12, 1.20, 1.29 y 9.10.
¿Cómo debe actuar si su proveedor es una pyme o un productor extra-UE que no utiliza TRACES?
El Reglamento no impone obligaciones directas a los productores establecidos fuera de la Unión Europea, a menos que no importen directamente.
La responsabilidad recae en el importador. Por tanto, cuando su empresa adquiera mercancías de un proveedor fuera de la UE, su empresa o el operador europeo que efectúe el despacho aduanero actuará legalmente como operador inicial.
La recopilación de los datos corresponde íntegramente al operador inicial establecido en la UE, que deberá obtener del proveedor extranjero (directamente o, en su caso, a través de intermediarios, cooperativas o entidades de certificación) todos los datos técnicos necesarios para demostrar la conformidad, entre ellos: las coordenadas GPS de las parcelas de origen (o la dirección postal completa, cuando se trate de MSPO; el período de producción, así como la documentación que acredite que la producción cumple con la legislación aplicable del país de producción.
En consecuencia, el importador UE es el único responsable legal de registrar estos datos y presentar la declaración de diligencia debida (DDS) en TRACES antes de que las mercancías puedan despacharse a libre práctica e introducirse en el mercado común. Si el proveedor fuera de la UE se niega a facilitar la información de geolocalización o la documentación que acredite la legalidad de la producción, las mercancías no podrán importarse ni comercializarse en la UE.
Fuente: Reglamento (UE) 2023/1115, artículos 4, 7 y 9; Preguntas frecuentes de la Comisión Europea 1.1, 1.10, 1.27 y 3.18.
Fechas límite y gestión del software con Tesisquare
¿Cuáles son los plazos límite oficiales para cumplir con el EUDR?
Tras el aplazamiento aprobado por las instituciones de la UE con el Reglamento (UE) 2025/2650, las fechas de aplicación obligatoria son las siguientes:
- 30 de diciembre de 2026: para las grandes y medianas empresas, y para todos los operadores (incluidas las micro y las pequeñas empresas), exclusivamente en relación con los productos de madera que ya estaban sujetos al anterior Reglamento EUTR (Reglamento UE n. 995/2010);
- 30 de junio de 2027: para las micro y las pequeñas empresas (constituidas como tales en fecha 31 de diciembre de 2024), con excepción de los productos de madera ya sujetos al anterior Reglamento EUTR, así como para las personas físicas.
Fuente Reglamento (UE) 2023/1115, artículo 38 (modificado por el Reglamento (UE) 2025/2650) y artículo 37; Preguntas frecuentes de la Comisión Europea (abril de 2026) 8.1 y 8.2..
¿Cómo se integra la plataforma EUDR con el sistema ERP de su empresa (SAP, Oracle, etc.)?
La plataforma Tesisquare se integra de forma nativa con los sistemas ERP para automatizar el flujo de información requerido por el Reglamento, reduciendo las tareas manuales y el riesgo de sanciones.
El diálogo entre la plataforma y el ERP se realiza mediante conectores API o flujos de datos automatizados, siguiendo tres pasos clave:
- lectura de los datos del ERP: la plataforma Tesisquare obtiene automáticamente de su sistema de gestión los datos de los productos, los correspondientes códigos de aduana (códigos SA con el nivel de desglose requerido por el anexo I), así como los datos de los pedidos de compra o de importación (cantidades expresadas en masa neta o volumen);
- asociación automática: para cada transacción, la plataforma asocia los códigos de geolocalización de las parcelas de origen (polígonos GeoJSON o puntos GPS) a los números de referencia de las declaraciones de diligencia debida (DDS) recibidos por parte de los proveedores a lo largo de la cadena de suministro;
- liberación operativa: una vez verificada la conformidad de la transacción (riesgo despreciable) y registrada la correcta asociación de los códigos, la plataforma Tesisquare devuelve al ERP una respuesta de conformidad, permitiendo la liberación automática de la mercancía en el almacén, la facturación o el inicio de los procedimientos de despacho aduanero.
¿Cómo se intercambia el número de referencia de la declaración de diligencia debida (DDS) con proveedores y clientes?
El Reglamento obliga a los operadores iniciales a comunicar el código de referencia de la DDS a sus clientes directos (cuando estos sean comerciantes u operadores posteriores), pero deja plena libertad respecto al modo en que dicha información debe intercambiarse.
- qué dice el Reglamento: contrariamente a lo que suele pensarse, el EUDR no obliga a incluir el código DDS en los documentos de transporte ni en las facturas en papel, ni impone un formato estándar para el intercambio dentro de la UE. La única obligación legal consiste en poner dicho código de referencia a disposición del cliente;
- la solución operativa: para evitar que la transmisión de este código a lo largo de la cadena de suministro se pierda entre correos electrónicos u hojas de cálculo, Tesisquare Platform digitaliza y estandariza el intercambio mediante tres modalidades:
- integración API: intercambio automático y transparente, de máquina a máquina, entre Tesisquare y los sistemas de gestión de sus socios comerciales;
- facturación y DDT digitales: introducción automática del código DDS en campos personalizados de las facturas electrónicas o de los DDT digitales que se intercambien a través de la plataforma;
- portal de proveedores: un área web en la que los proveedores pueden cargar y asociar directamente los códigos de sus DDS a los correspondientes envíos, de modo que estén inmediatamente disponibles para usted y para sus clientes posteriores.
Fuente: Reglamento (UE) 2023/1115, artículos 4 y 5; Preguntas frecuentes de la Comisión Europea 3.8 y 7.21.
¿Cómo compartir la información EUDR con clientes o proveedores que no utilicen Tesisquare Platform?
Tesisquare Platform es un ecosistema abierto e interoperable, diseñado para facilitar la colaboración con socios comerciales que utilizan diferentes soluciones informáticas o que no disponen de sistemas digitales avanzados.
La recopilación y el intercambio de los datos se realizan de forma sencilla y conforme a los estándares de la Unión Europea:
- portal web para los proveedores (sin software): los socios comerciales externos (incluidos pequeños productores y cooperativas) pueden acceder gratuitamente a un portal web seguro proporcionado por Tesisquare. A través de una interfaz guiada e intuitiva, podrán cargar manualmente la geolocalización de las parcelas o introducir los códigos DDS.
- exportación e importación estandarizadas: la plataforma soporta la importación y exportación de archivos en formato GeoJSON (el formato único y obligatorio exigido por TRACES para los datos geográficos), así como de archivos CSV/Excel para los datos de trazabilidad relativa a los socios aduaneros. Esto permite intercambiar paquetes de datos compatibles con cualquier otro software del mercado;
- conexiones API abiertas: Tesisquare pone a disposición de los sistemas externos de sus clientes y proveedores API públicas documentadas, permitiendo a sus departamentos de TI integrar directamente sus sistemas con su flujo de diligencia debida.